越境EC(海外販売)を始めるなら、ぜひ押さえておきたいのが「消費税還付(かんぷ)」です。
海外販売では、仕入れのときに支払った消費税が、あとから手元に戻ってくることがあります。この還付金は、国内販売にはない海外販売ならではのメリットで、利益を大きく左右するポイントです。
この記事では、次の3点を具体例を使ってわかりやすく解説します。
- そもそも消費税還付とは何か
- 還付額はどうやって計算するのか
- 還付を受けるために注意すること
消費税還付とは?
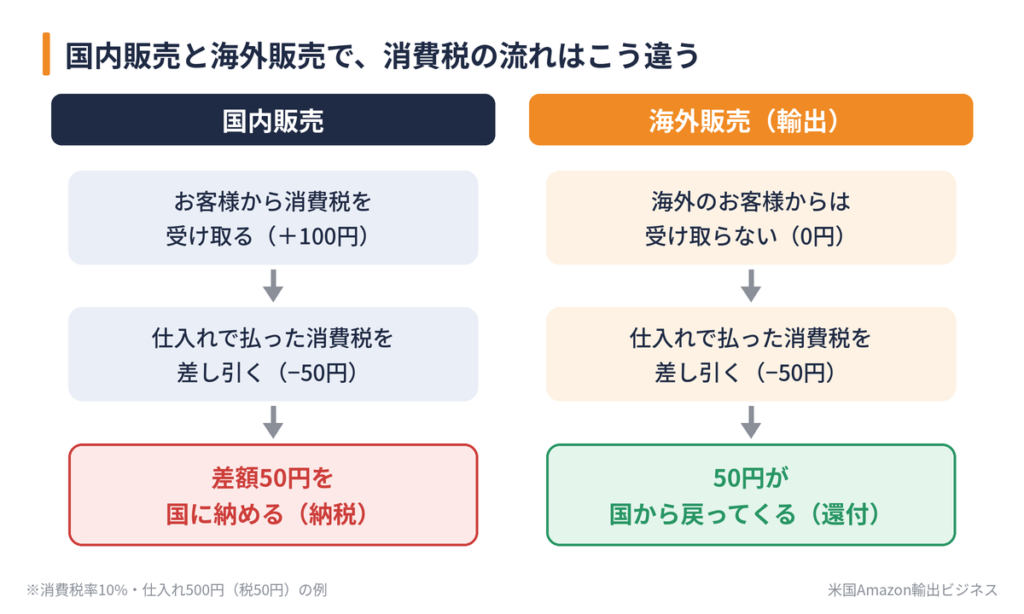
国内販売と海外販売(輸出)では、消費税の扱いがまったく違います。
国内販売の場合
お客様から消費税を受け取り、そこから仕入れで支払った消費税を差し引いた金額を国に納めます。
海外販売の場合
輸出取引には「輸出免税」が適用されるため、海外のお客様から日本の消費税は受け取りません。一方で、仕入れや経費で支払った消費税は差し引けるので、その分が国から戻ってきます。これが「消費税還付」です。
つまり海外販売では、仕入れのときに払った消費税を、あとで取り戻せるということです。
計算式はとてもシンプル
消費税の納付額(または還付額)は、次の式で計算できます。
売上で受け取った消費税 − 仕入れ・経費で支払った消費税 = 納付額
(結果がマイナスなら、その分が還付額)
では、国内販売と海外販売で実際にどう変わるのか、比べてみましょう。
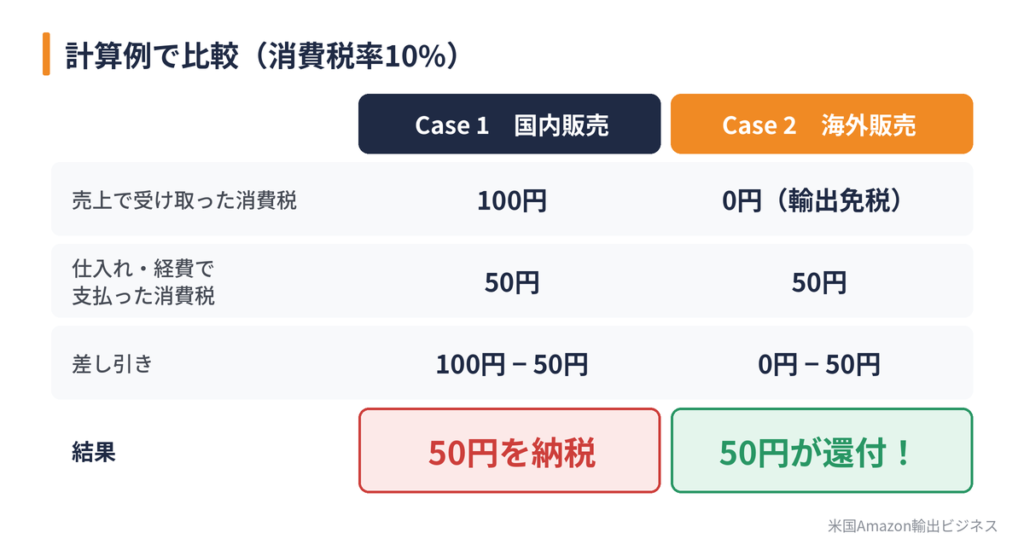
具体例で比較
※わかりやすくするため、消費税率10%で計算しています。
Case 1:国内販売の場合 → 納税
- 売上:1,100円(本体1,000円+受け取った消費税100円)
- 仕入れ・経費:550円(本体500円+支払った消費税50円)
【計算】100円 − 50円 = 50円を納税
受け取った消費税のほうが多いため、差額の50円を国に納めます。
Case 2:海外販売の場合 → 還付
- 売上:1,000円(受け取った消費税0円 ※輸出免税)
- 仕入れ・経費:550円(本体500円+支払った消費税50円)
【計算】0円 − 50円 = ▲50円(50円が還付)
売上側の消費税が0円になるため、仕入れ・経費で支払った50円がそのまま戻ってきます。
還付を受けるための注意点
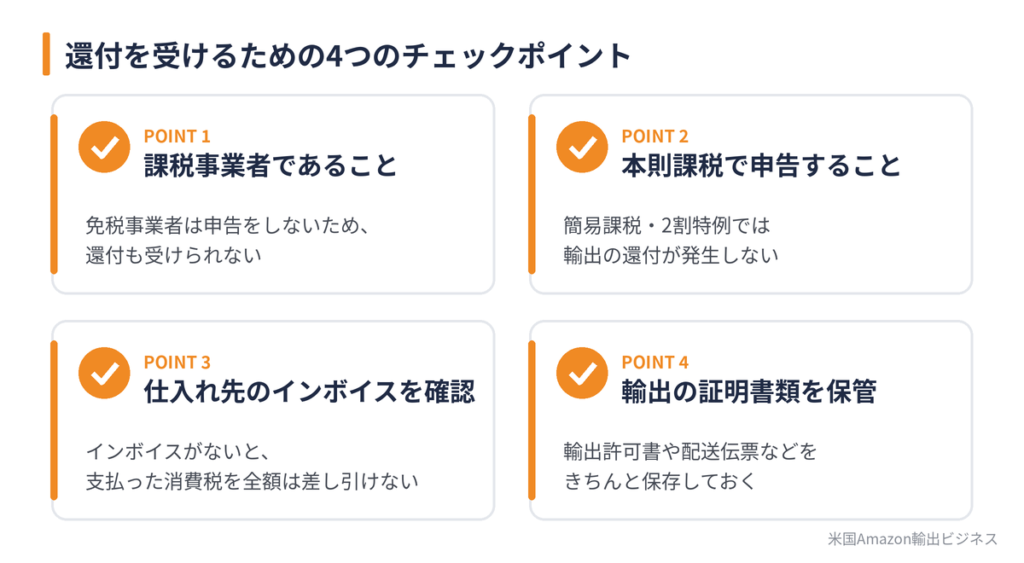
還付は誰でも自動的に受けられるわけではありません。次の点を必ず確認しておきましょう。
1. 消費税の「課税事業者」であること
免税事業者は消費税の申告自体をしないため、還付も受けられません。還付を受けるには、課税事業者として消費税の申告を行う必要があります。
2. 「本則課税」で申告すること
簡易課税や2割特例は、売上をもとに納税額を計算する方式です。輸出売上が中心だと還付が発生しない仕組みのため、還付を受けたい場合は本則課税(原則課税)を選びます。
3. 仕入れ先のインボイスを確認すること
インボイス制度のもとでは、仕入れ先が発行する「適格請求書(インボイス)」がないと、支払った消費税を全額差し引けません。フリマアプリや個人・免税事業者からの仕入れは、経過措置で一部しか控除できない(2026年10月からは50%)点に注意しましょう。
4. 輸出の証明書類を保管すること
輸出免税を受けるには、輸出許可書や配送伝票など、実際に輸出したことを証明する書類の保存が必要です。
まとめ:海外販売なら「還付」を必ず受け取ろう
消費税還付は、越境ECの利益率を高めるうえで欠かせないポイントです。
- 海外への輸出販売は、消費税0%(輸出免税)になる
- 仕入れや経費で支払った消費税は、申告すれば戻ってくる
- そのためには、課税事業者・本則課税・インボイス・輸出証明書類の4点がカギ
仕組みを正しく理解し、領収書や請求書、輸出関連の書類をきちんと保管して、確実に還付を受け取れるよう準備を進めましょう。
※具体的な申告方法や適用される制度は事業の状況によって異なります。判断に迷う場合は、税理士や税務署に確認することをおすすめします。


コメント